LVMH: Übertreibung = Chance?
2027 soll es deutlich aufwärts gehen.
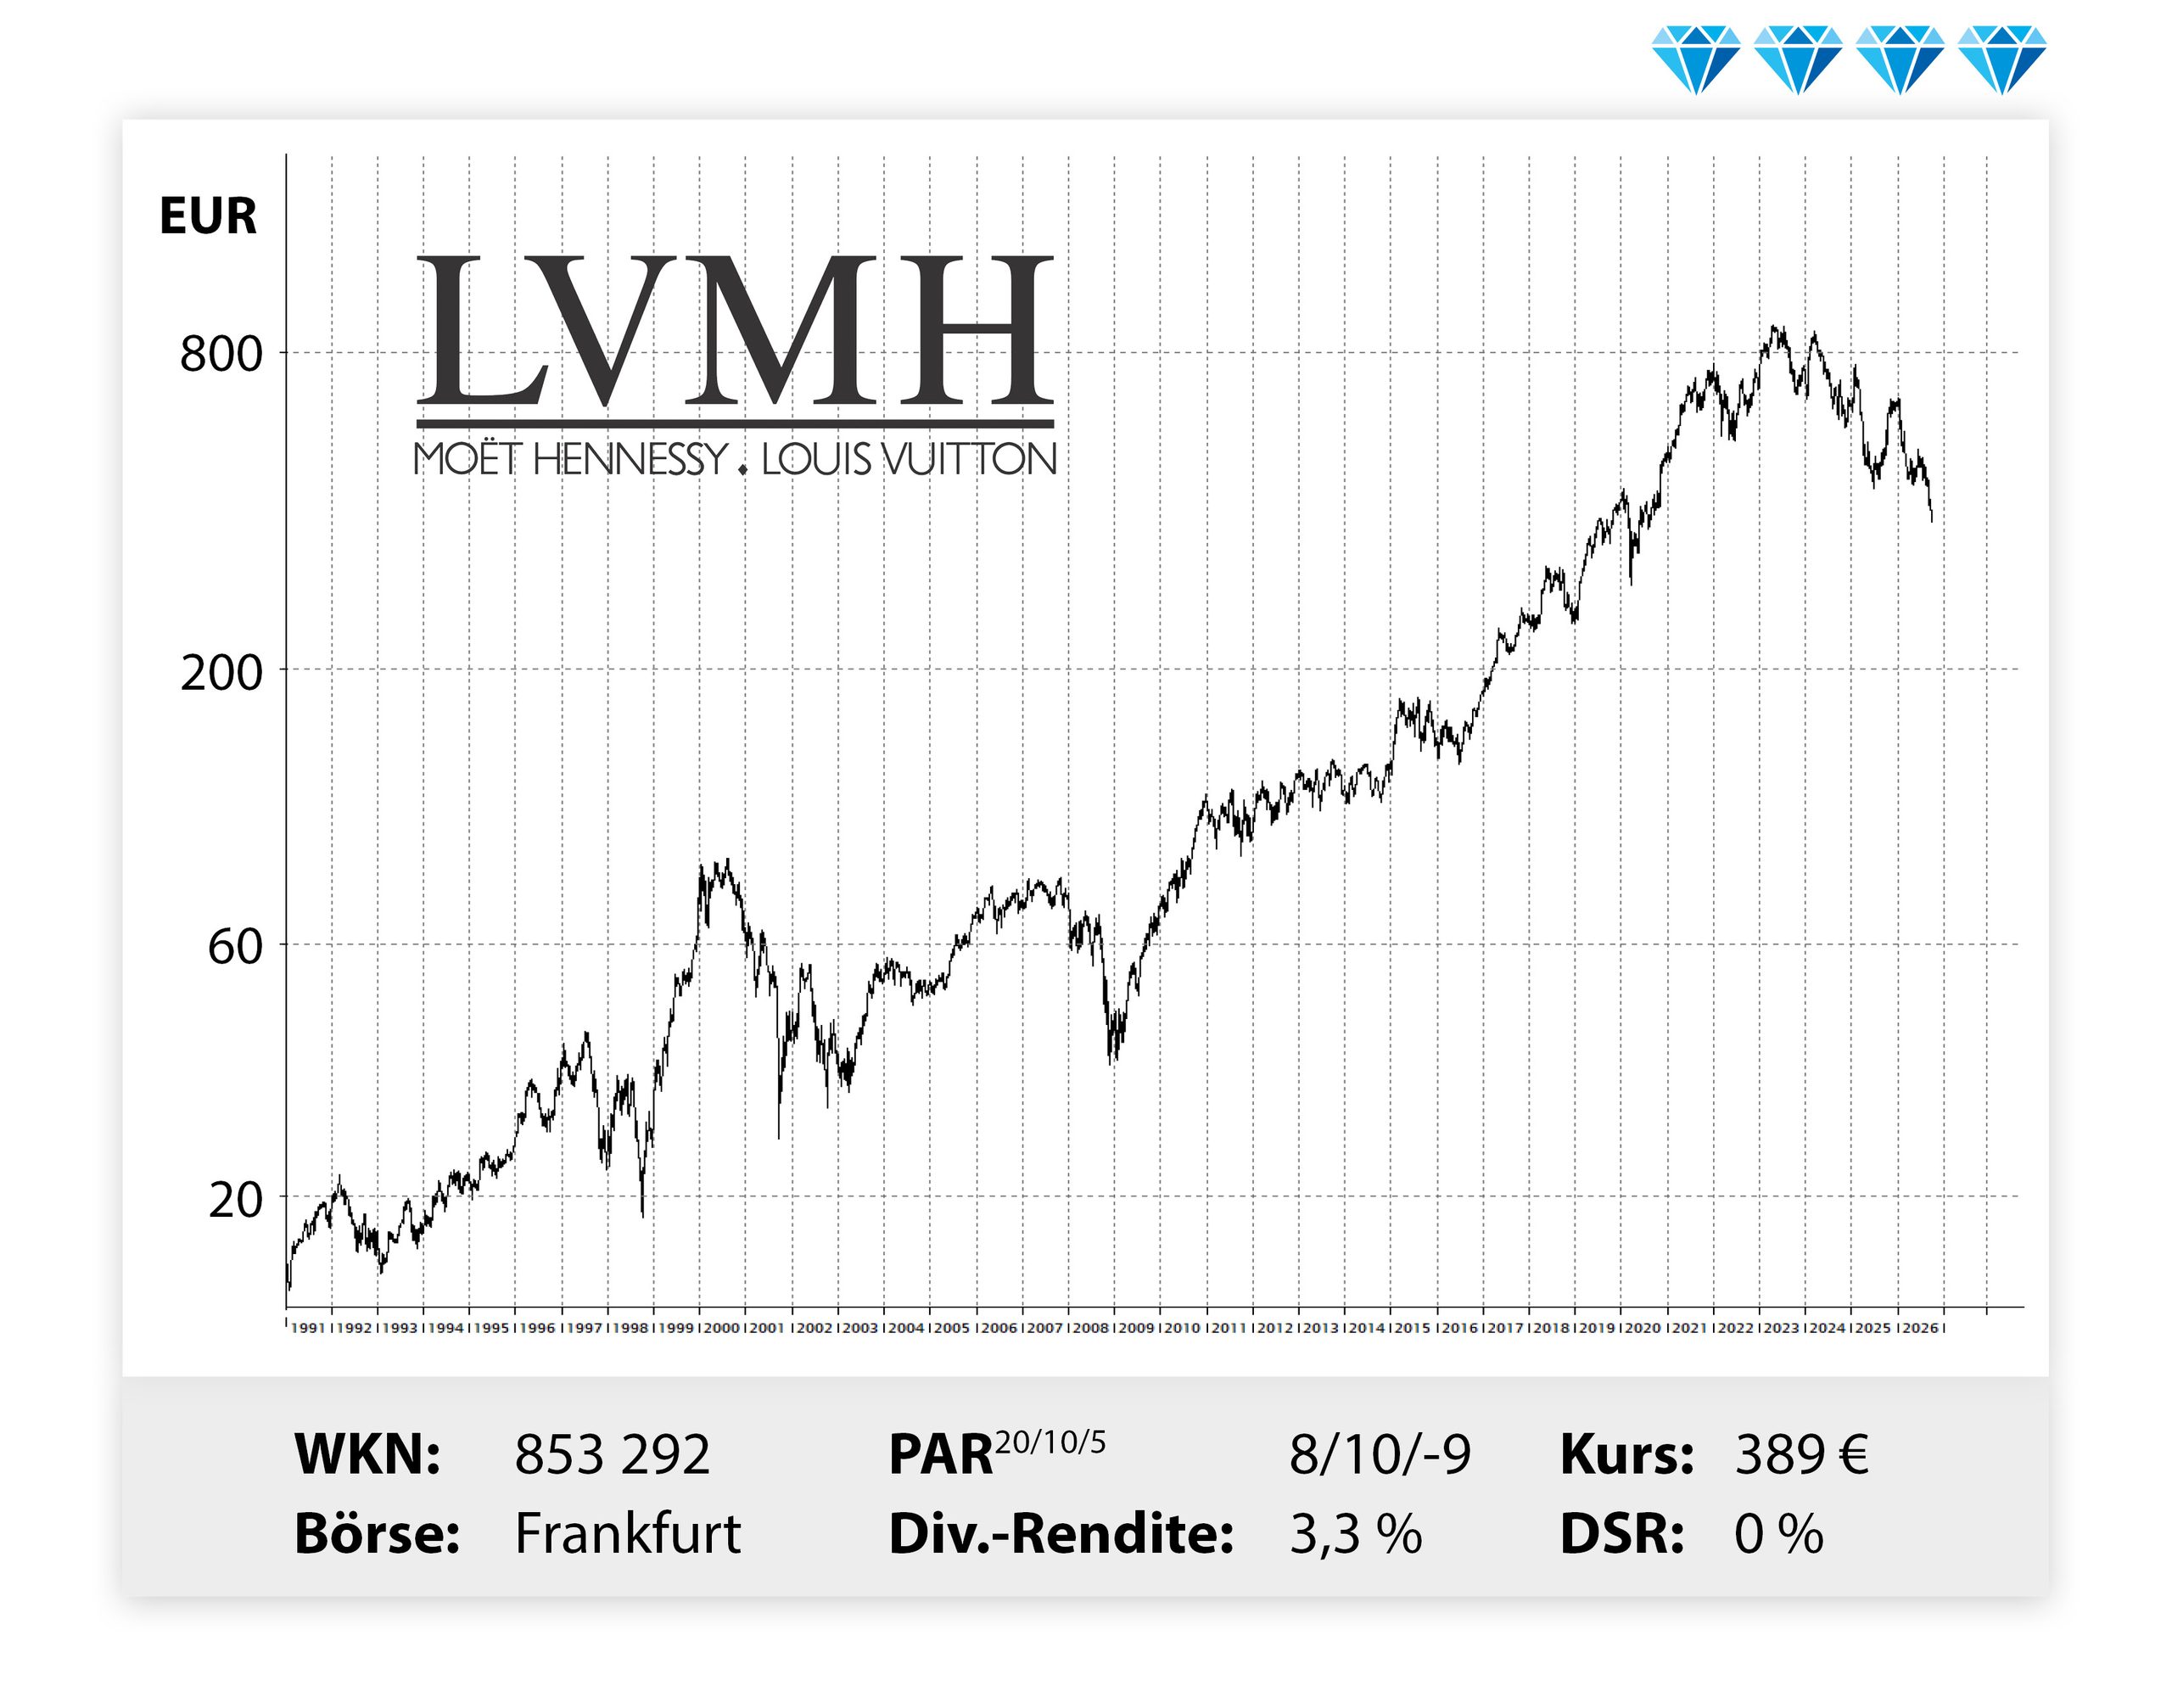
Wer einmal preiswerter an die Aktie des weltgrößten Luxuskonzerns kommen möchte, der hätte jetzt die Möglichkeit dazu. Seit dem Höchstkurs gab LVMH um mehr als die Hälfte nach, aktuell leidet das Unternehmen vor allem wegen des Irankriegs an den stagnierenden Geschäften im Nahen Osten und dem sowieso schwächelnden China-Geschäft. Die jüngsten Umsatzzahlen für das dritte Quartal (Gewinne gibt LVMH nur halbjährlich bekannt) sorgten mit einem Miniwachstum von einem Prozent auch nicht für die erhoffte Wende bei der Aktie. Dennoch halten wir den Kursrückgang der letzten Monate für deutlich übertrieben. Das zeigt auch ein Blick auf die Bewertung: Mit dem für dieses Jahr erwarteten Gewinn von knapp elf Milliarden Euro liegt das KGV bei 18 und damit etwa auf Zehn-Jahres-Tief. Und es gibt Lichtblicke im Zahlenwerk des Konzerns: So ziehen die Verkäufe vor allem in den Bereichen Wein und Spirituosen sowie bei Uhren und Schmuck an. Beides Produktlinien, die vor allem im anstehenden Weihnachtsgeschäft eine wichtige Rolle spielen dürften.
Unter dem Strich erwarten Branchenexperten für das laufende Jahr maximal ein kleines Gewinnplus; 2027 soll es dann wieder deutlich aufwärts gehen. Gut möglich, dass sich dann das aktuelle Kursniveau der LVMH-Aktie wie eine verpasste Einstiegschance anfühlt …
Views: 94